27 Oct 2026
El costo oculto de los impuestos en el crédito PyME
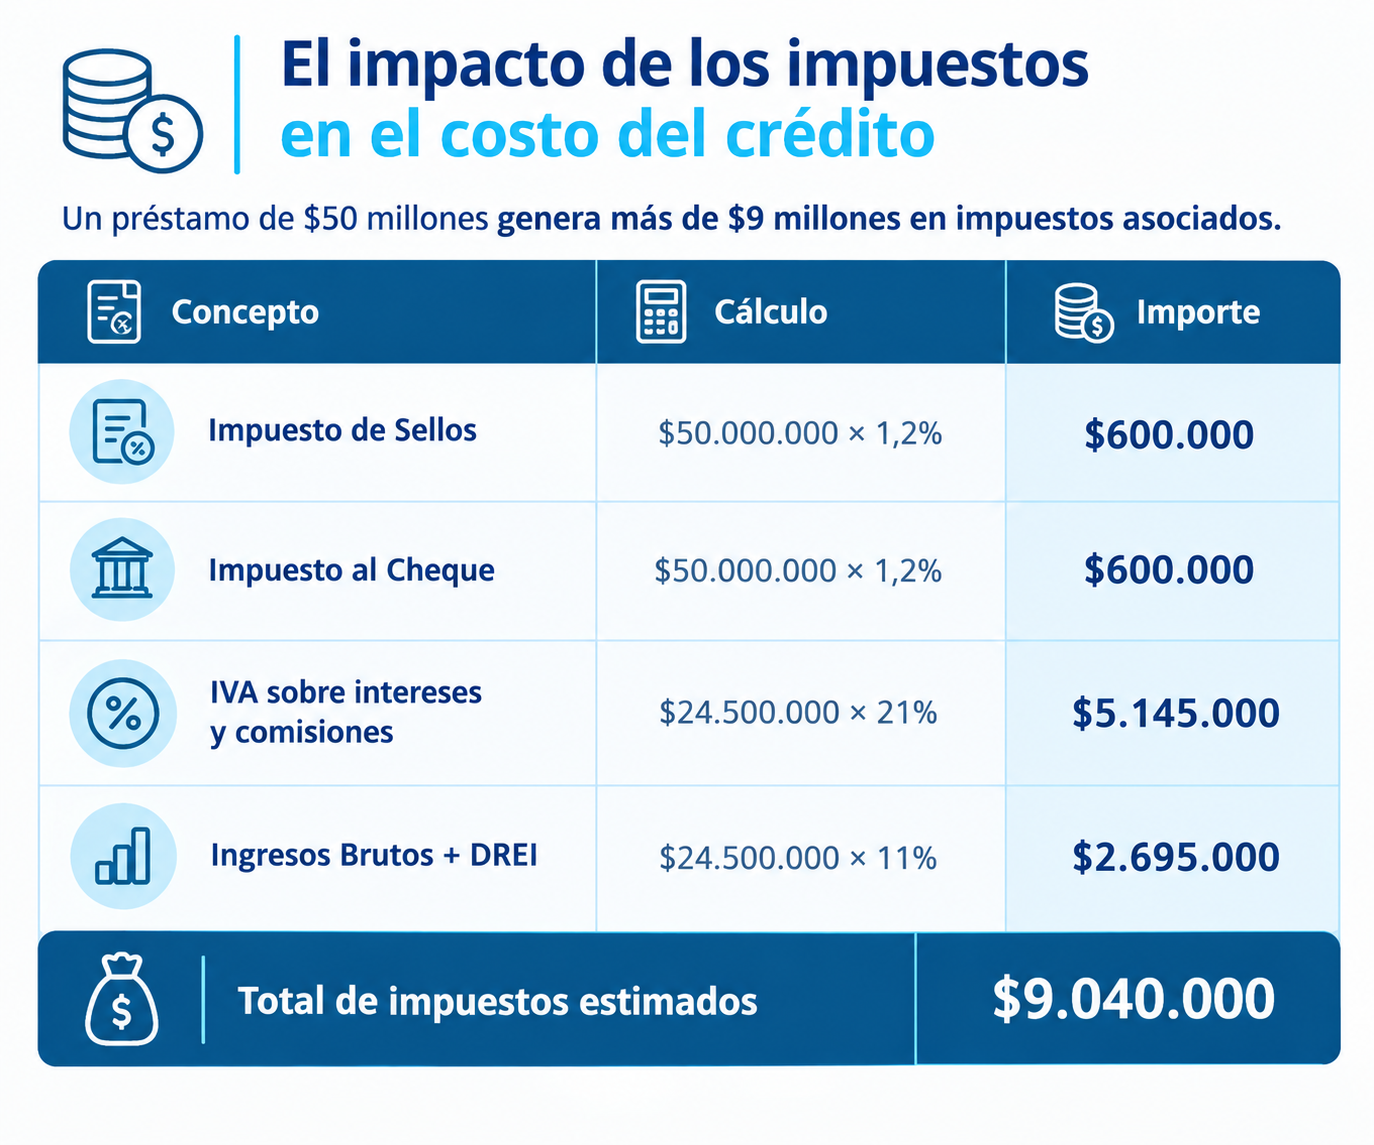
Un préstamo de $50 millones puede generar más de $9 millones en impuestos asociados a la operación. Aunque una parte puede recuperarse o compensarse, Sellos, Ingresos Brutos y el DREI agregan costos que encarecen el financiamiento de comercios e industrias.
Acceder a una línea de crédito para financiar capital de trabajo, renovar equipamiento o cubrir un descubierto bancario es una necesidad constante para el entramado comercial e industrial de la ciudad de Rosario.
Sin embargo, más allá de la tasa de interés nominal acordada con las entidades financieras, existe un entramado tributario nacional, provincial y municipal que impacta de manera directa en el Costo Financiero Total (CFT) de cada operación.
¿Qué impuestos encarecen el crédito?
- Nivel Nacional
IVA: 21% sobre intereses y comisiones
Grava los intereses y comisiones del crédito. Para una PyME inscripta en el régimen general este monto representa un crédito fiscal recuperable si cumple los requisitos correspondientes.
Impuesto a los Débitos y Créditos Bancarios: hasta el 1,2%
Contempla una alícuota general del 0,6% por débito y del 0,6% por crédito, aplica sobre el desembolso y repago de las líneas. Bajo las condiciones aplicables, una empresa con Certificado MiPyME puede computar el 100% a cuenta de Ganancias.
- Nivel Provincial
Ingresos Brutos: alrededor del 9% sobre la actividad financiera
Grava la actividad de las entidades financieras. El alícuota aplicable en la Provincia de Santa Fe se ubica en torno al 7% – 9% según la escala de la entidad. Aunque grava el ingreso del banco, parte de su costo puede trasladarse a las tasas de interés y los gastos bancarios.
Impuesto de Sellos: 1,2% sobre el instrumento de crédito
Constituye un costo de entrada directo al momento de formalizar el crédito o instrumentar un pagaré bancario. En Santa Fe, alcanza una alícuota del 1,2% sobre el capital del instrumento otorgado.
- Nivel Municipal
DREI de Rosario: incidencia indirecta estimada entre el 2% y el 2,5%
La Municipalidad de Rosario aplica alícuotas diferenciales para el sector financiero y bancario del 2,9%. Si bien el banco tributa sobre sus ingresos brutos locales, este traslada implícitamente el costo dentro de los gastos de administración, mantenimiento de cuenta y comisiones bancarias asociadas a los préstamos PyME.
El DREI representa un peso indirecto de entre el 2% y el 2,5% en la estructura general del Costo Financiero Total.
Un ejemplo concreto: crédito de $50 millones
Supongamos que una PyME de Rosario, inscripta en el régimen general, con Certificado MiPyME vigente, solicita un préstamo para capital de trabajo o equipamiento.
Condiciones del crédito
- Capital solicitado: $50 millones.
- Plazo: 24 meses.
- Tasa Nominal Anual (TNA): 40%.
- Intereses estimados durante toda la operación: $23.500.000.
- Comisiones y gastos bancarios acumulados: $1 millón.
¿Cuánto termina costándole realmente a la empresa?
El análisis cambia cuando se consideran las posibilidades de recuperación y compensación fiscal.
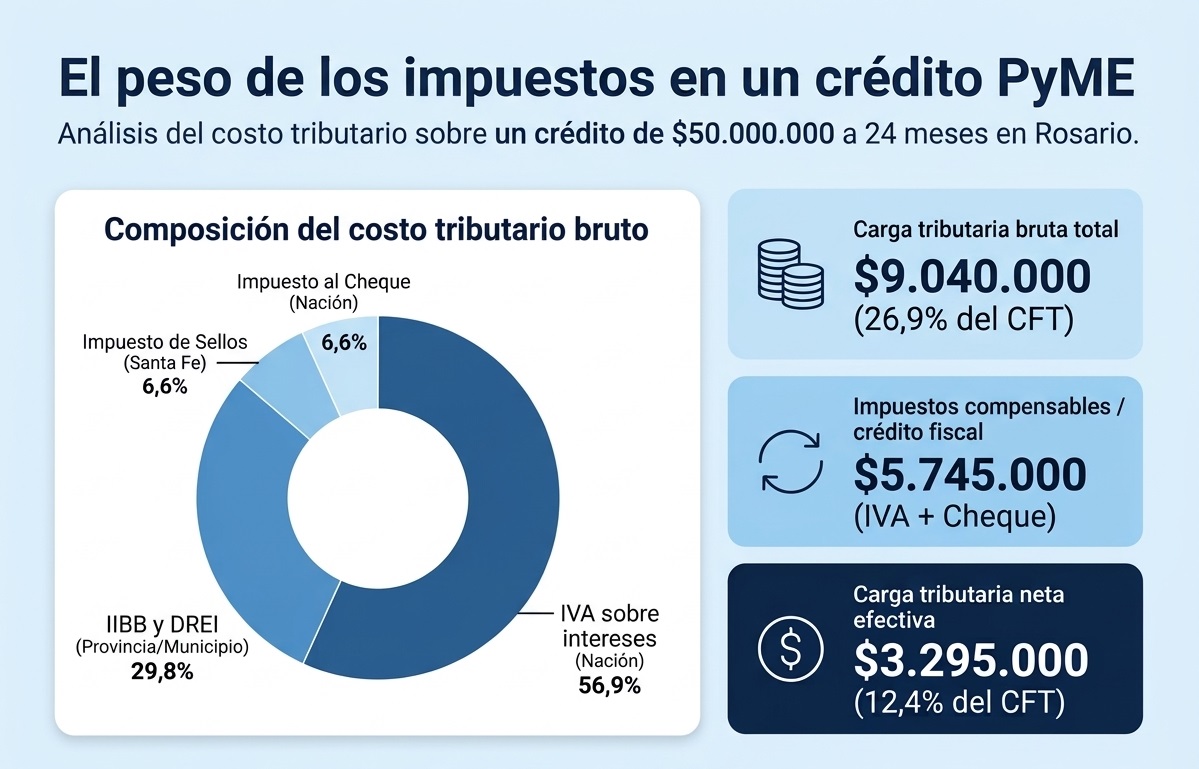
De los $9.040.000 de impuestos estimados, $5.145.000 corresponden al IVA sobre intereses y comisiones, que puede recuperarse como crédito fiscal, y $600.000 al Impuesto al Cheque, computable a cuenta de Ganancias bajo los supuestos del ejemplo. Al descontar esos $5.745.000, la carga tributaria neta estimada se reduce a $3.295.000.
En términos comparativos:
- Carga tributaria bruta: $9.040.000.
- Monto potencialmente recuperable o compensable: $5.745.000.
- Carga tributaria neta estimada: $3.295.000.
Conclusión del Caso
Según la simulación, el costo tributario bruto representa cerca del 27% del costo total de la operación, considerando intereses, comisiones e impuestos.
“Casi $3 de cada $10 gastados en el costo financiero del crédito corresponden a impuestos agregados en la operación.»
Una vez contemplados los mecanismos de compensación fiscal, la carga neta equivale aproximadamente al 13% del costo financiero antes de esas compensaciones.
Efecto final para la Pyme
El costo impositivo efectivo para la PyME rosarina se reduce al 12% y el 15% del CFT, concentrado en el Impuesto de Sellos provincial y la traslación inevitable del tándem subnacional IIBB (Santa Fe) + DREI (Rosario) que el banco traslada a la tasa final.
Nota: El documento presenta una simulación orientativa, no una liquidación bancaria real. La incidencia atribuida a Ingresos Brutos y al DREI son alícuotas o referencias sobre la actividad financiera y no porcentajes que se apliquen directamente al capital del préstamo. La carga efectiva depende de las condiciones del préstamo, la liquidación de los tributos y la situación fiscal de cada empresa.