Las claves detrás de la sobrelitigiosidad laboral en Santa Fe

La provincia reduce los accidentes laborales, pero registra una litigiosidad 50% superior a la media nacional

La provincia presenta niveles de riesgo similares a los de Córdoba y Buenos Aires, aunque la cantidad de juicios por siniestro se ubica muy por encima de la registrada en esas jurisdicciones.

Las empresas santafesinas redujeron un 8,1% los siniestros notificados durante el primer semestre de 2026 y exhiben índices de incidencia prácticamente idénticos a los de Córdoba y la provincia de Buenos Aires. Sin embargo, la provincia mantiene una elevada conflictividad judicial, en 2025 registró un índice de litigiosidad 50,2% superior al promedio nacional.

La comparación entre casos notificados, índices de incidencia y tasas de litigiosidad de la SRT permite dimensionar este desacople al comparar a Santa Fe con Córdoba, Buenos Aires y el total del país.
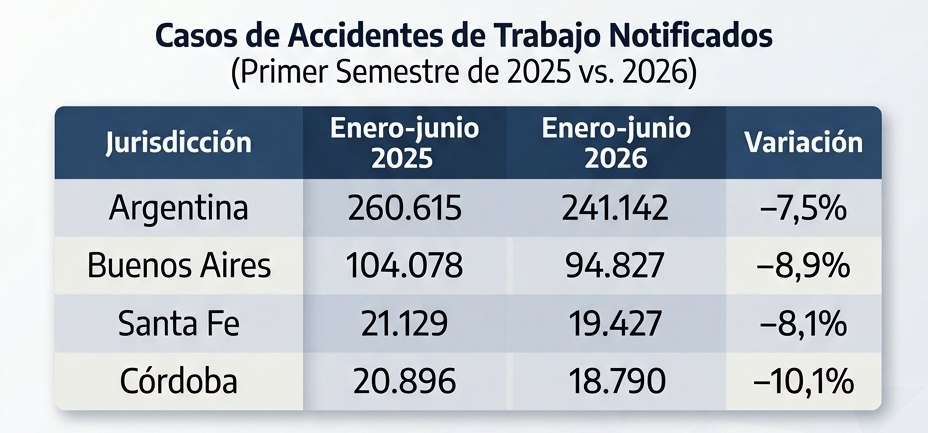
 

En términos absolutos, Santa Fe (19.427 casos) y Córdoba (18.790 casos) registraron volúmenes muy similares, con una diferencia de apenas 637 siniestros en todo el semestre. En ambos distritos, el total representó alrededor de una quinta parte del volumen bonaerense (94.827 casos).


UN NIVEL DE RIESGO EQUIVALENTE AL DE CÓRDOBA Y BUENOS AIRES

Para comparar jurisdicciones de distinto tamaño, la cantidad de accidentes debe analizarse en relación con el total de trabajadores cubiertos. Según la última consolidación anual disponible del Índice de Incidencia Global de la SRT (correspondiente a 2024), las tres provincias presentan prácticamente el mismo nivel de siniestralidad relativa en unidades productivas, 61,85‰ en Santa Fe, 61,92‰ en Córdoba y 61,94‰ en Buenos Aires, frente a un promedio nacional de 50,49‰.
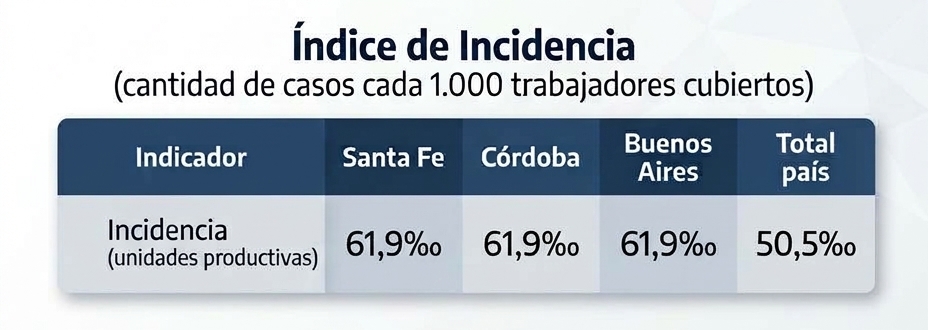
Al desagregar por actividad económica, Santa Fe incluso muestra indicadores más favorables en sectores troncales, como la industria manufacturera, registrando una incidencia de 80,7‰, por debajo de Córdoba (87,1‰) y Buenos Aires (85,3‰), mientras que en la construcción se ubica en 105,4‰.


LA BRECHA APARECE EN LA LITIGIOSIDAD

El escenario cambia notablemente al observar la cantidad de juicios iniciados cada 1.000 siniestros notificados. En 2025, Santa Fe alcanzó un índice de litigiosidad de 261,42, frente a 174,02 del promedio nacional (+50,2%). En ese mismo período, Buenos Aires registró 162,07 y Córdoba descendió a 139,77, ambas por debajo de la media del país.

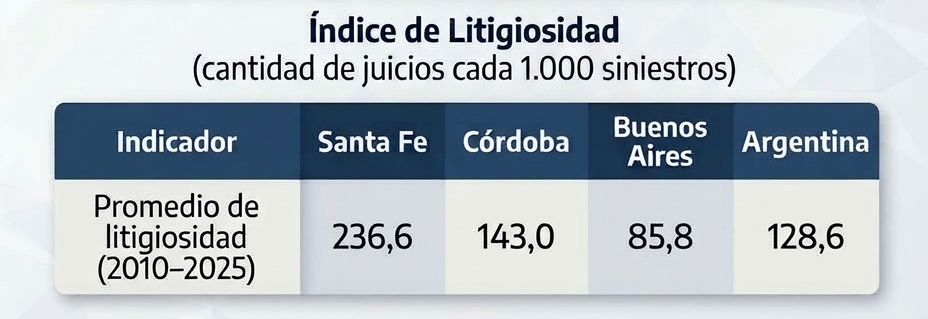
La serie histórica de largo plazo confirma que no se trata de un fenómeno aislado. Entre 2010 y 2025, el índice promedio de litigiosidad fue de 236,6 en Santa Fe, frente a 143,0 en Córdoba, 85,8 en Buenos Aires y 128,6 a nivel nacional.
 

LA BRECHA CON CÓRDOBA QUE ENCARECE LOS COSTOS EN SANTA FE

La evolución comparada entre 2010 y 2025 expone trayectorias opuestas dentro de la Región Centro. Quince años atrás, Córdoba presentaba un índice de litigiosidad superior al de Santa Fe (192,5 frente a 157,5).

Desde entonces, Córdoba logró reducir su indicador un 27%, mientras que Santa Fe lo incrementó un 65%. Hoy, la brecha entre ambas provincias alcanza los 121,65 juicios por cada 1.000 siniestros notificados.


QUÉ SIGNIFICA PARA LAS EMPRESAS

La evidencia estadística demuestra que la elevada litigiosidad de Santa Fe no responde a una mayor siniestralidad ni a un deterioro en las condiciones de seguridad laboral. Con accidentes en baja y tasas de incidencia iguales o menores a las de Córdoba y Buenos Aires, el desacople penaliza directamente la competitividad provincial al trasladarse a mayores costos financieros y alícuotas para el sector productivo.

Superar esta distorsión exige revisar el funcionamiento de las instancias médicas, periciales y judiciales de la provincia, sin perder de vista la necesidad de preservar los derechos de los trabajadores y fortalecer la prevención.
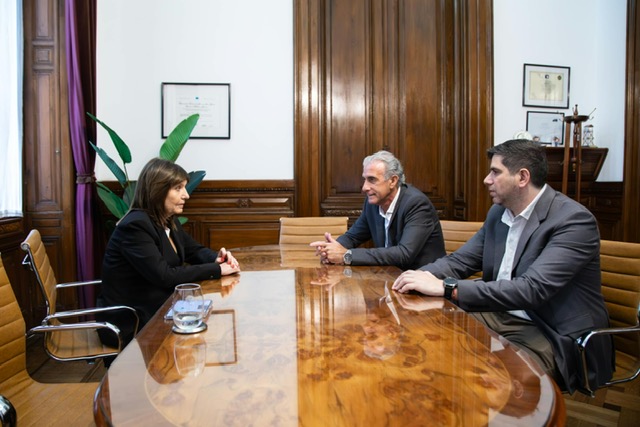
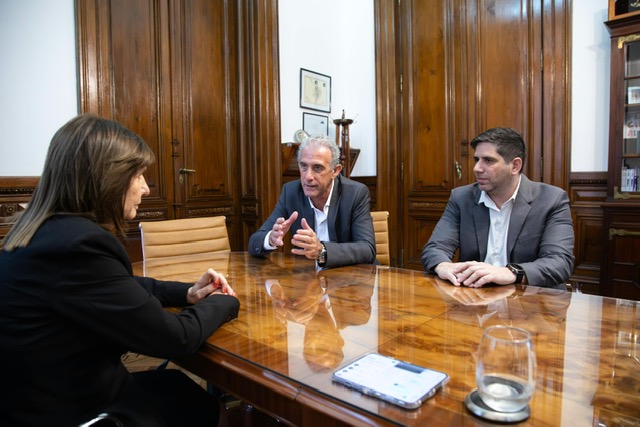
Eduardo Maradona llevó la voz de las Pymes al Senado de la Nación

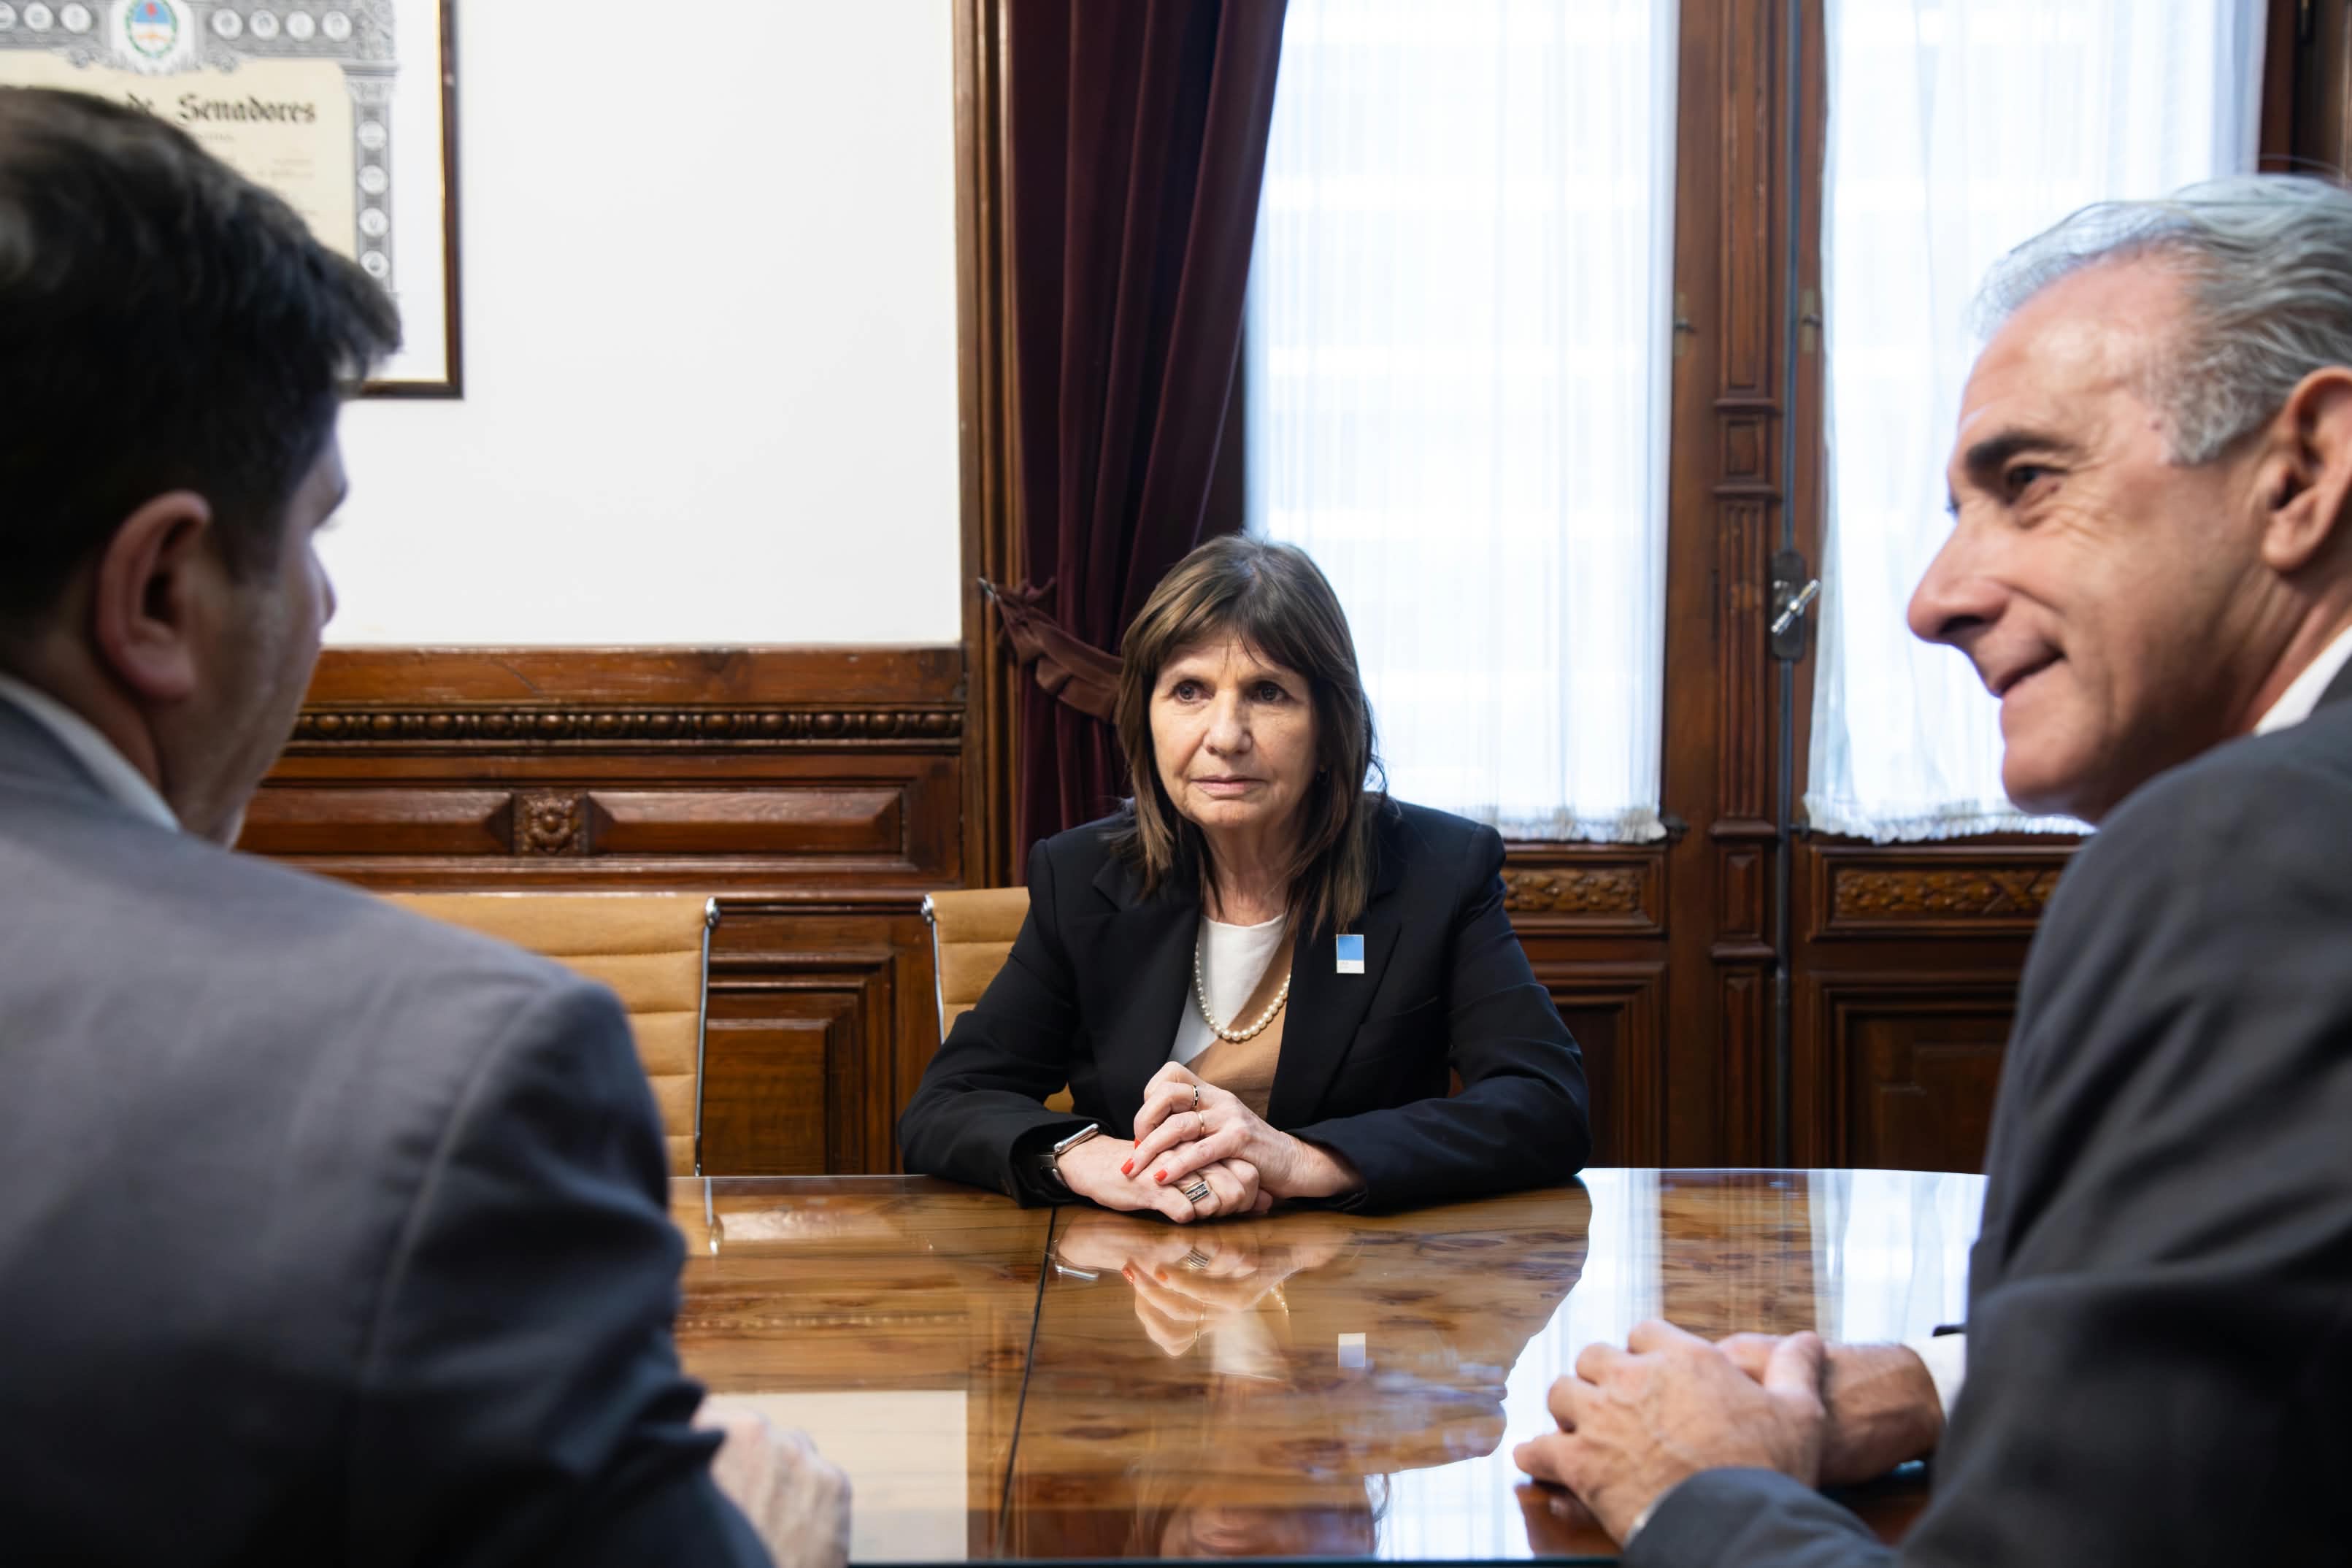
El presidente de Federación Gremial del Comercio e Industria, Eduardo Maradona, mantuvo un encuentro con Patricia Bullrich en el Senado de la Nación, donde puso sobre la mesa la difícil realidad que atraviesan las pequeñas y medianas empresas. La caída del consumo, la presión impositiva, los problemas de financiamiento y el cierre de establecimientos comerciales e industriales requieren respuestas urgentes. No alcanza con ordenar la macroeconomía si las empresas no logran sobrevivir en la economía real.

Maradona planteó temas que FECOI viene impulsando: una reforma tributaria integral que reduzca impuestos y simplifique el sistema, el freno a los embargos fiscales que asfixian a las PyMEs, la revisión de retenciones y percepciones que inmovilizan capital de trabajo, mejores condiciones de financiamiento productivo y reglas de competencia más equitativas. También destacó la necesidad de que las políticas públicas contemplen el impacto concreto que cada decisión tiene sobre quienes producen, comercian y generan empleo.

Las PyMEs no piden privilegios: piden condiciones para trabajar, invertir y crecer. Desde FECOI seguimos llevando nuestros reclamos a los ámbitos de decisión nacional, porque detrás de cada empresa que cierra hay empleos que se pierden, familias afectadas y una parte del entramado productivo que desaparece.

FECOI presente en el plenario de la Comisión de Análisis del Sistema Tributario

FECOI analizó junto a Economía los lineamientos de la Ley Impositiva Anual

El pasado 17 de noviembre, FECOI participó en la Bolsa de Comercio de Santa Fe de una reunión plenaria de la Comisión de Análisis del Sistema Tributario, encabezada por el ministro de Economía provincial, Pablo Olivares, junto al subsecretario de Ingresos Públicos, Florencio Galíndez.

El encuentro sirvió como instancia previa al ingreso de la futura Ley Tributaria 2027 en la Cámara de Diputados, proyecto que el Poder Ejecutivo remitirá la próxima semana.

Durante la jornada, el titular de la cartera económica anticipó los principales ejes de la iniciativa ante las instituciones representativas de la actividad económica, abriendo un espacio de diálogo sobre los desafíos fiscales de la provincia.

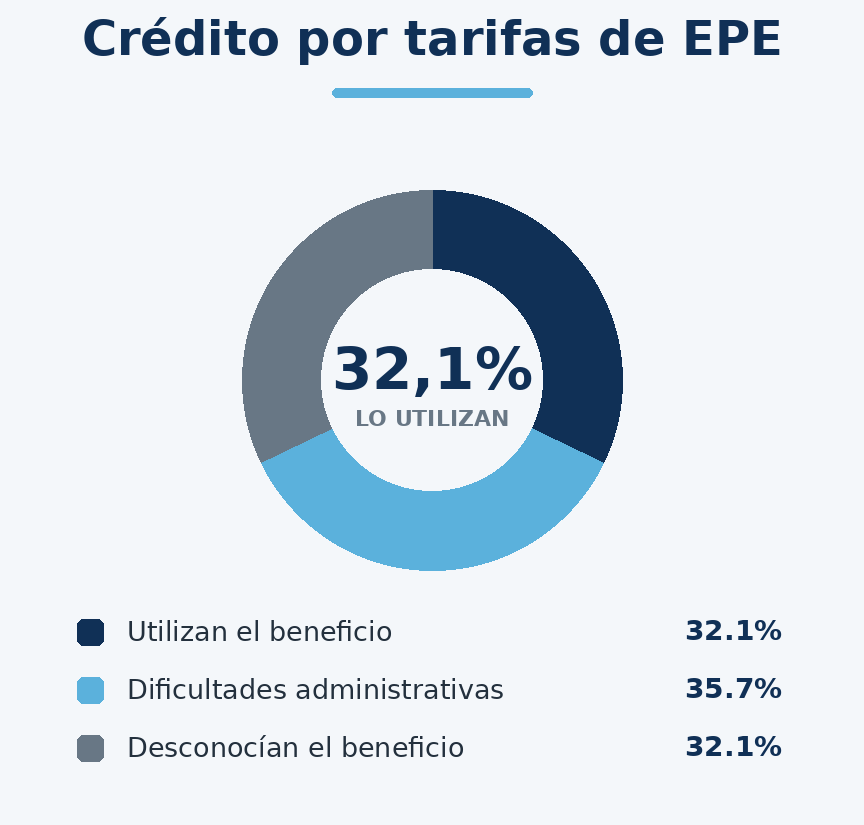
Entre los puntos centrales, el Ejecutivo ratificó la continuidad de la estabilidad fiscal para las pymes y aseguró el sostenimiento de las deducciones de la factura de la EPE y del Impuesto Inmobiliario a cuenta de Ingresos Brutos.

Analizamos la litigiosidad laboral junto a las principales ART de la región

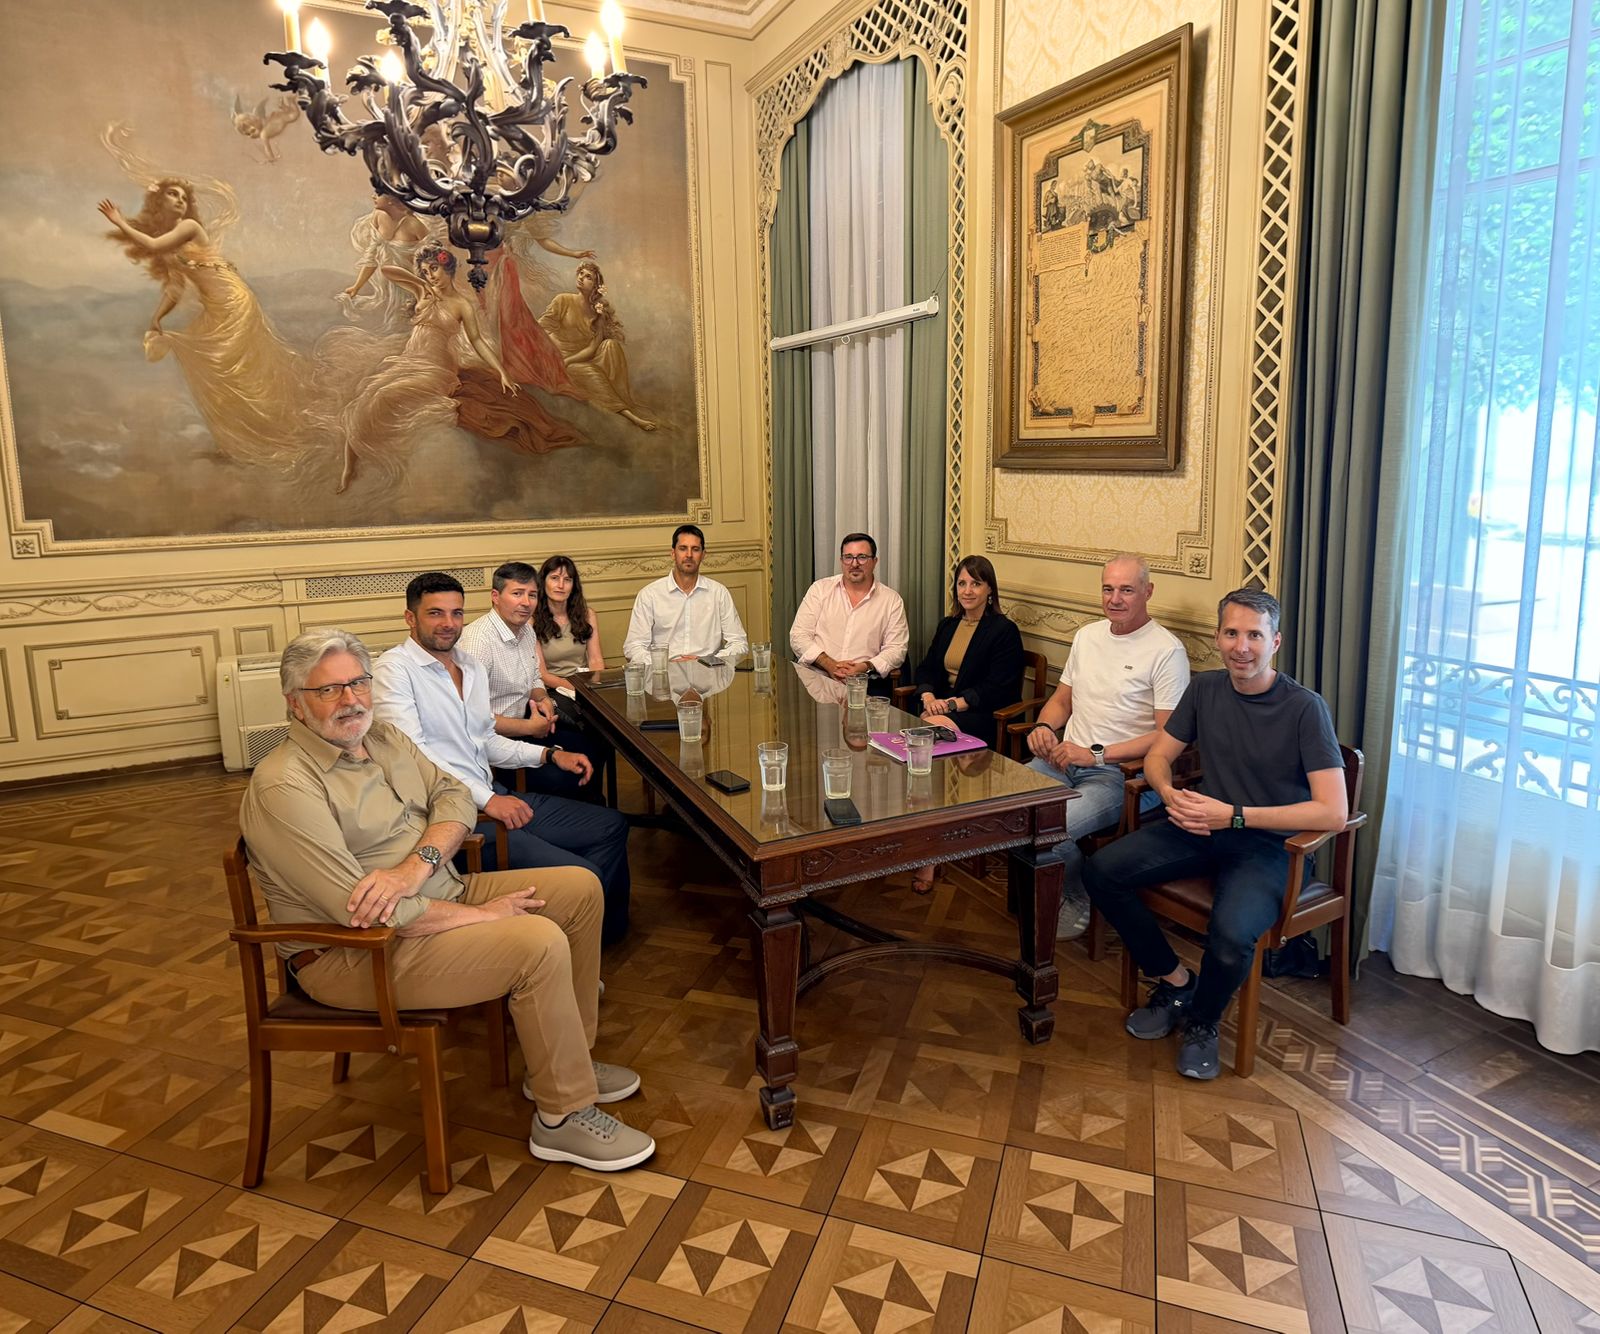
La Red de Instituciones por la Producción de Rosario mantuvo una reunión de trabajo con representantes de las principales Aseguradoras de Riesgos del Trabajo (ART) de la región, con el objetivo de analizar el contexto de litigiosidad laboral en Argentina y, particularmente, en la provincia de Santa Fe.

Participaron Ariel Cena y Eugenia Bussano, por Prevención ART; Melisa Sánchez, por AsociART; y Pablo Lind, por La Segunda.

Durante el encuentro se abordaron distintos aspectos vinculados a la problemática, entre ellos la necesidad de fortalecer la investigación penal ante posibles situaciones de fraude, la comparación del escenario santafesino con el de Córdoba, la potenciación del RENALI y las precisiones del nuevo baremo de evaluación de incapacidades.

También se analizó el impacto estimado de la acumulación de causas judiciales y la experiencia de casos testigo en Córdoba vinculados a situaciones de fraude.

Desde la Red consideramos fundamental promover estos espacios de intercambio con los distintos actores del sistema, generar diagnósticos compartidos y avanzar en propuestas que contribuyan a mejorar el funcionamiento de la Justicia Laboral, reducir los tiempos de resolución y brindar mayor previsibilidad tanto a trabajadores como a empresas.

El desafío es construir soluciones a partir de información, evidencia y diálogo institucional.

La Comisión de Industria y Minería de FECOI realizó su encuentro

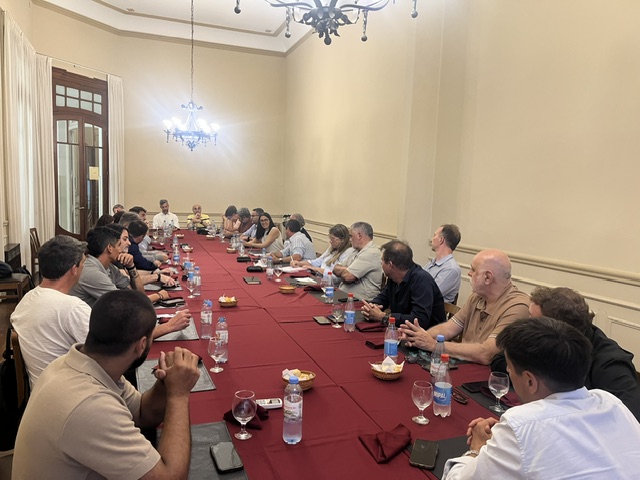
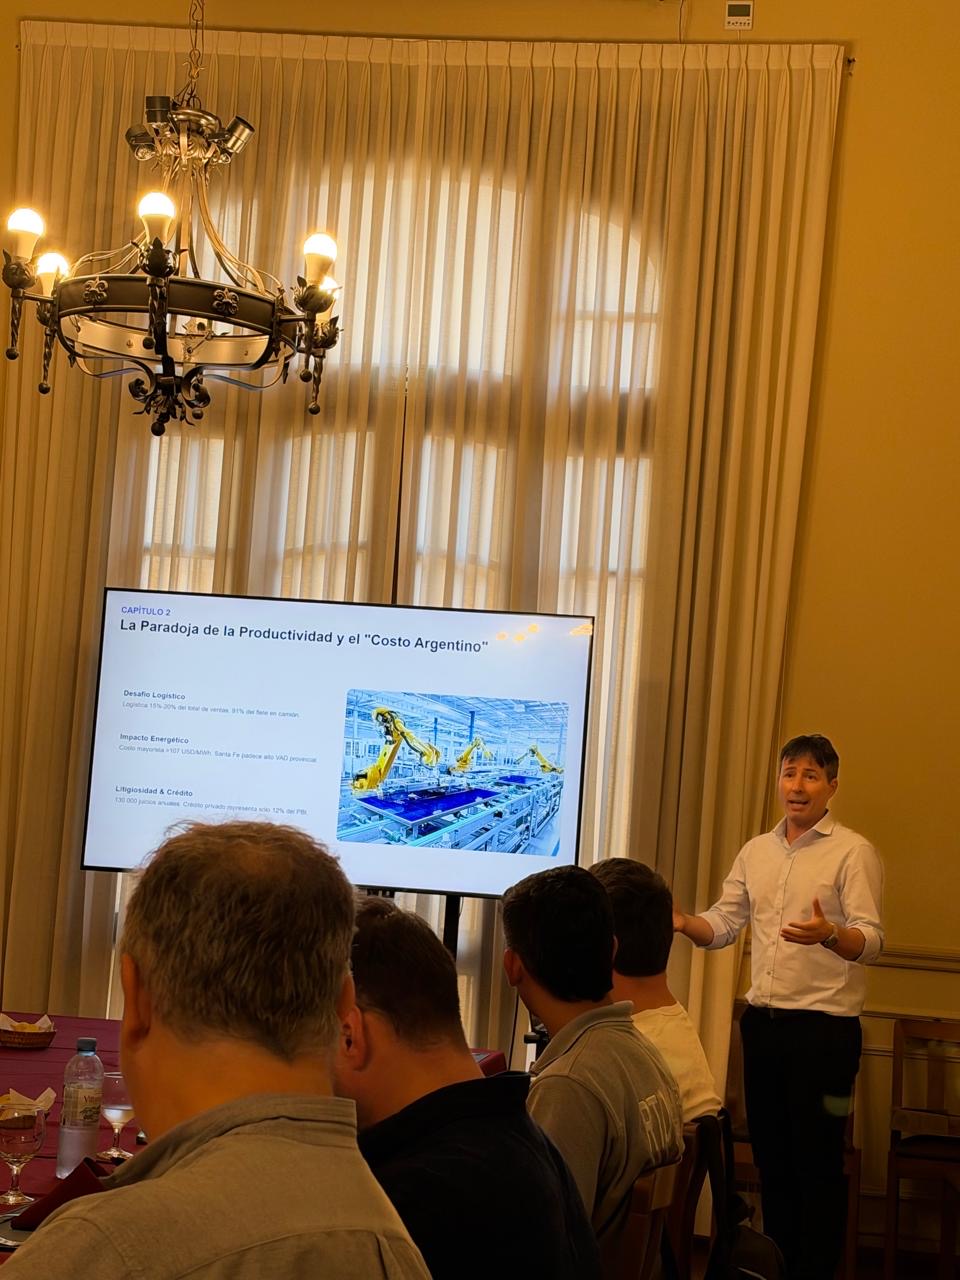
La Federación Gremial del Comercio e Industria de Rosario llevó adelante este jueves 12 de noviembre una reunión conjunta de sus Comisiones de Industria y de Minería, Petróleo y Gas, con el objetivo de generar un espacio de intercambio sobre los principales desafíos productivos, promover nuevas oportunidades de negocios y fortalecer la vinculación entre los distintos sectores empresariales.

En el ámbito de la Comisión de Industria, se presentó un informe para visibilizar la problemática del sector, a cargo de Gabriel Pogliani, encargado del Departamento de Economía de FECOI, y se desarrolló una ronda de presentación de los asistentes.

También se abordó el lanzamiento de la Mesa de Proveedores de la Construcción, junto con la conformación de una Red de Entidades Productivas. La agenda incluyó, además, el Congreso Industrial PyME FECOI-MONAPY, con la participación de Eduardo Maradona.

Por su parte, la Comisión de Minería, Petróleo y Gas contó con una agenda centrada en las oportunidades que ofrecen los sectores minero y energético. Entre las actividades se destacó la presentación de un caso testimonial de Lorena Bernardi, quien compartió su experiencia como certificadora BQV en Neuquén.

También se trataron cuestiones vinculadas a la AOG, las zonas francas de Río Negro y Tinogasta, y el funcionamiento de la Submesa de Módulos.

Asimismo, se desarrolló una ronda de intercambio sobre el Régimen de Incentivo para Grandes Inversiones (RIGI), las iniciativas FNS-CMS y las oportunidades de crecimiento y actualización de proyectos en las provincias.

La reunión conjunta permitió integrar las perspectivas de la industria y de los sectores minero y energético, promoviendo el intercambio de experiencias, la articulación institucional y la identificación de oportunidades para el entramado productivo regional.

Las comisiones de FECOI reúnen a las empresas del sector para analizar la agenda productiva y trabajar propuestas para la región.


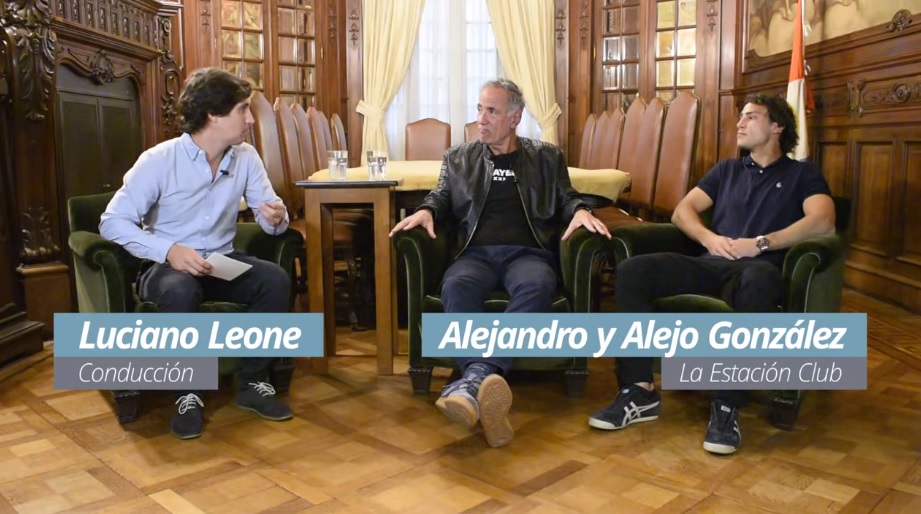
SUMA | Episodio 6 | La Estación Club

SUMA | El podcast de FECOI Ep. 6 | La Estación Club

En cada capítulo, una charla con protagonistas del sector, para conocer sus historias, sus desafíos y sus ideas sobre lo que viene.

▶️ Ya podés ver el segundo capítulo completo en nuestro canal de YouTube. YouTube FECOI

➕ Suscribite y acompañanos en este nuevo espacio.

Los comercios muestran cautela y expectativas moderadas hacia fin de año

Encuesta FECOI a Comercios – Noviembre 2026

«El comercio rosarino entre la caída de las ventas y la presión de los costos»

En conjunto, los resultados reflejan un sector que enfrenta dificultades para recuperar sus niveles de actividad, con costos fijos elevados y una demanda creciente de medidas que permitan mejorar su rentabilidad y competitividad. La encuesta fue realizada por el Departamento de Economía de la Federación Gremial del Comercio e Industria de Rosario.

Contracción de la actividad comercial

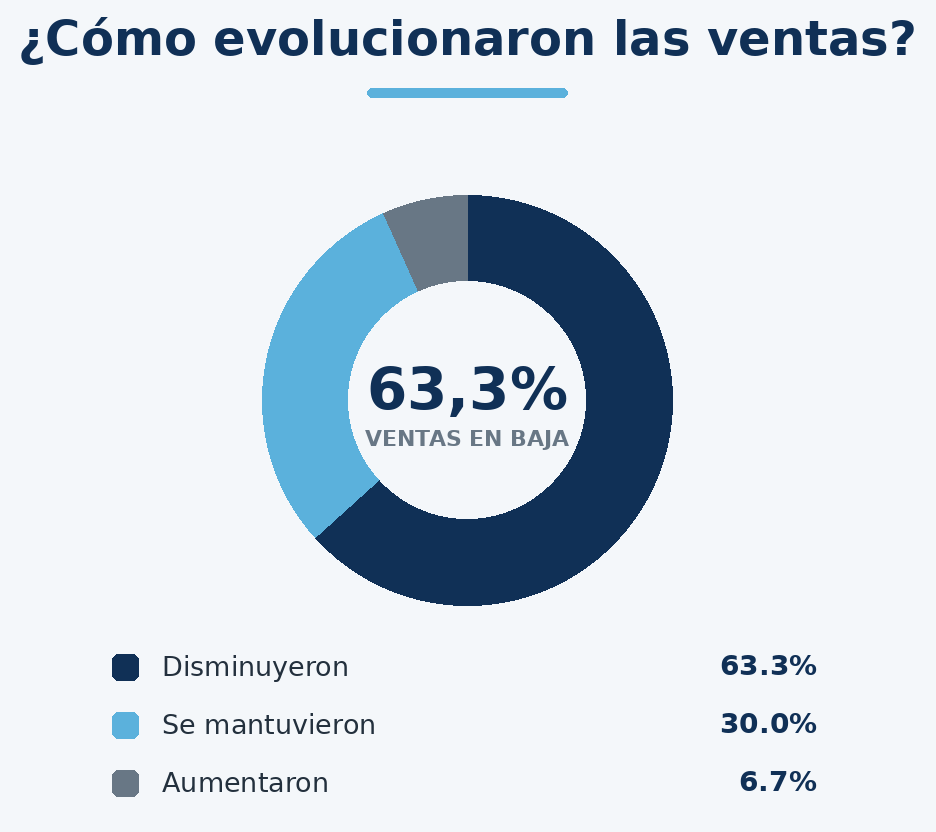
El 63,3% de los establecimientos manifestó que sus ventas disminuyeron durante los últimos tres meses. Solamente el 6,7% registró un incremento.


Expectativas moderadas y cautela hacia fin de año

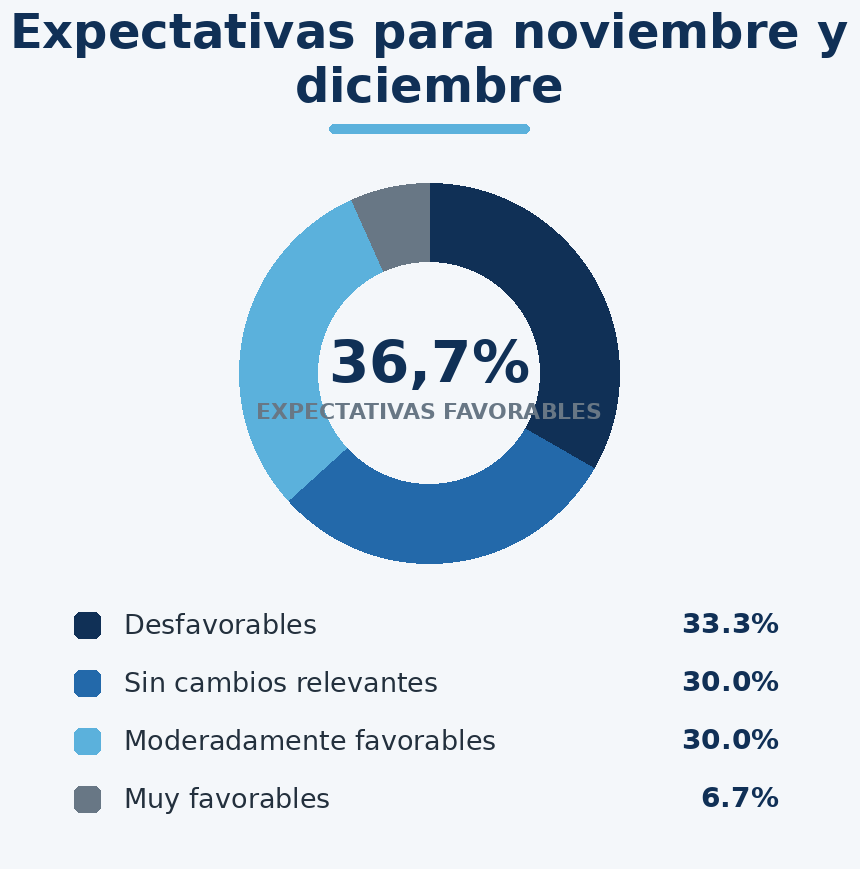
El 33,3% espera una evolución desfavorable de las ventas para noviembre y diciembre, mientras que el 30% proyecta una mejora moderada. Otro 30% no espera variaciones significativas.


Elevada presión de los costos operativos

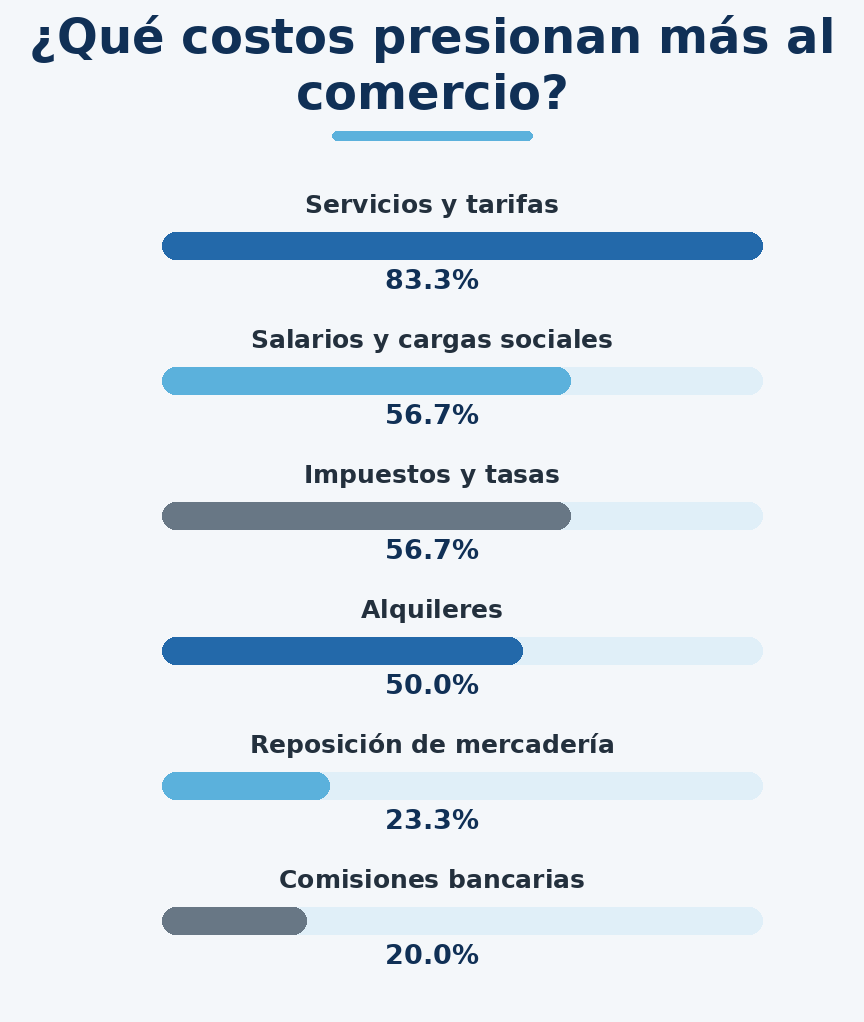
Los servicios públicos fueron señalados por el 83,3% de los comerciantes como uno de los principales factores de presión económica. Le siguen los salarios y cargas sociales y los impuestos y tasas locales, ambos con el 56,7%.


Bajo aprovechamiento de algunos beneficios fiscales provinciales

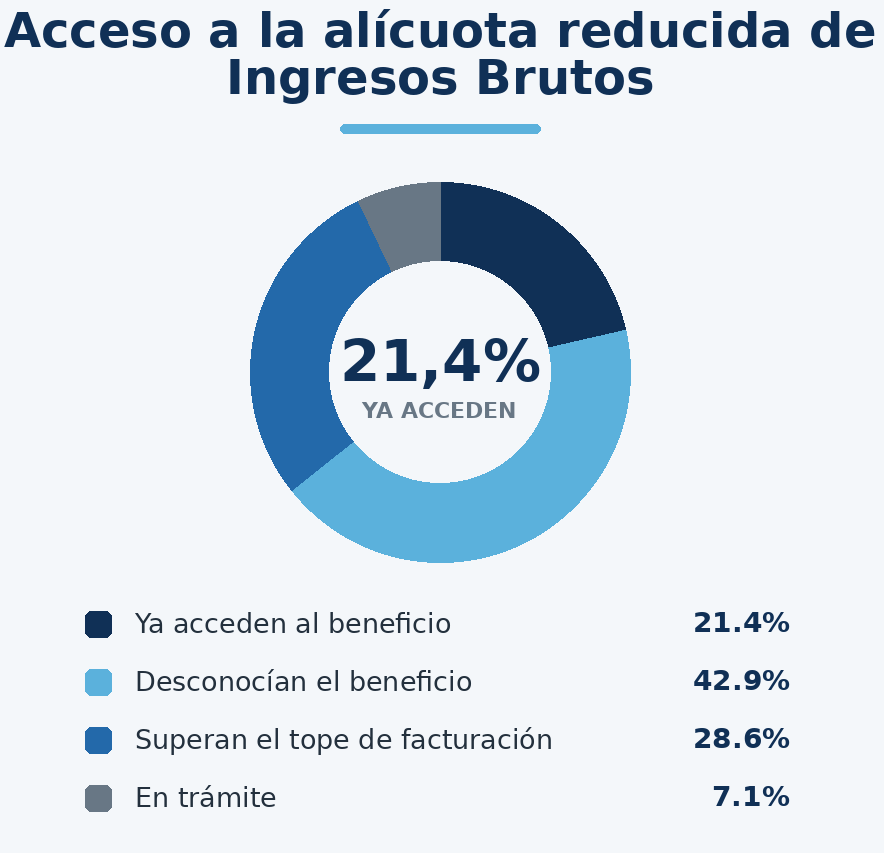
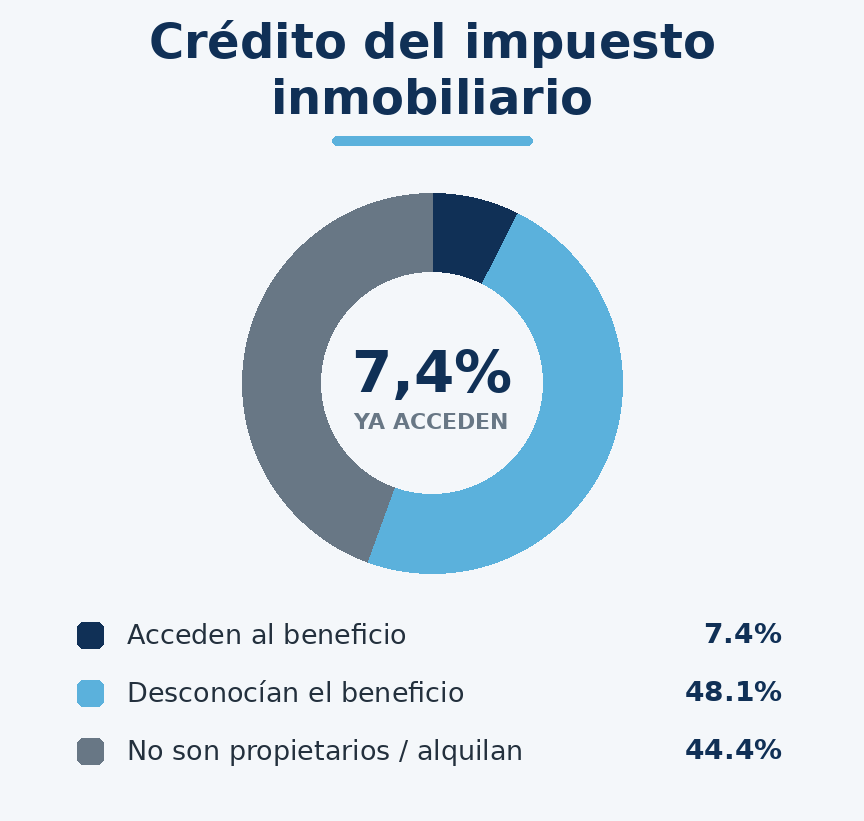
El desconocimiento aparece como una de las principales barreras de acceso. El 42,9% de quienes respondieron sobre la alícuota reducida de Ingresos Brutos manifestó no acceder al beneficio por desconocimiento.

Demanda de reducción de la carga tributaria municipal

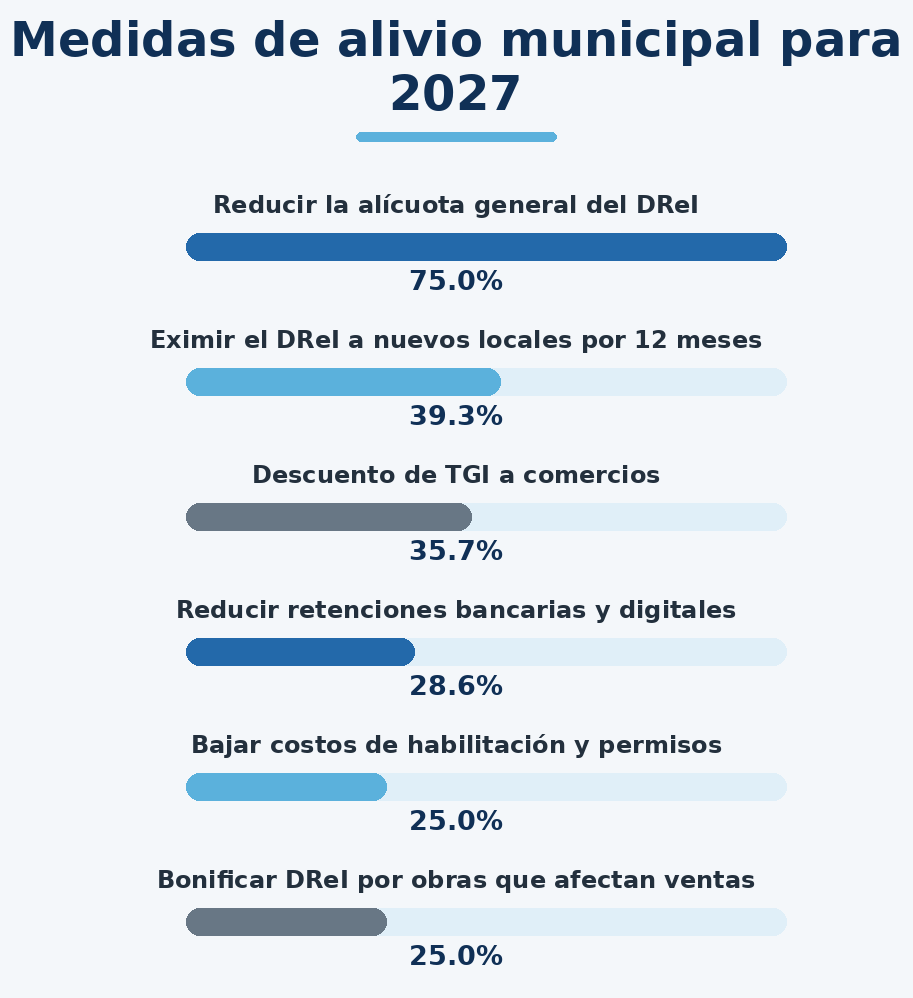
El 75% de los comercios que respondieron sobre las medidas prioritarias para Rosario eligió la reducción general de alícuotas del DReI para el sector minorista.


Reforma fiscal: una deuda de la gestión que nadie quiere asumir

El sistema tributario argentino está roto. Empresarios, contadores y administradores públicos coinciden en el diagnóstico, pero la reforma que se prometió en campaña sigue sin concretarse. Desde Federación Gremial del Comercio e Industria proponemos una hoja de ruta en tres etapas para simplificar los impuestos, reducir la carga administrativa y mejorar la equidad tributaria, sin comprometer la recaudación en las primeras fases de implementación.

Pagar impuestos en Argentina se ha convertido en mucho más que cumplir con una obligación. Es enfrentar una compleja estructura de normas, retenciones, percepciones, anticipos, pagos a cuenta, declaraciones juradas y sistemas que muchas veces se superponen.

El resultado es un sistema difícil de entender, costoso de administrar e injusto en muchos casos. Las empresas, especialmente las PyMEs, terminan acumulando saldos a favor que inmovilizan recursos indispensables para pagar salarios, proveedores o realizar inversiones. A su vez, esta complejidad dificulta la fiscalización, incrementa la judicialización y genera conflictos entre contribuyentes y fiscos, e incluso entre las propias jurisdicciones.

Si todos sabemos que el sistema funciona mal, ¿por qué no lo cambiamos?

La respuesta es, fundamentalmente, política. La reforma tributaria fue una promesa contundente durante la campaña electoral, pero terminó diluyéndose en la gestión. La restricción presupuestaria y la resistencia de provincias y municipios a revisar sus mecanismos de recaudación parecen imponerse sobre la necesidad de construir un sistema más eficiente.

El problema es que el sistema tributario es malo, pero sabemos cuánto recauda. Y esa certeza parece pesar más que la posibilidad de simplificarlo.

Desde Federación Gremial del Comercio e Industria creemos que es posible avanzar hacia una reforma fiscal sin poner en riesgo los recursos del Estado. La clave está en establecer prioridades y distinguir entre simplificar la administración tributaria y reducir efectivamente la carga impositiva.

Nuestra propuesta contempla tres etapas.

Primera etapa: eliminar las distorsiones administrativas

Las empresas soportan una multiplicidad de retenciones, percepciones y pagos a cuenta de impuestos que ellas mismas deben determinar e ingresar al fisco. En muchos casos, estos mecanismos generan saldos a favor permanentes y obligan al empresario a financiar involuntariamente al Estado.

Proponemos revisar y eliminar progresivamente los regímenes de recaudación que generan estas distorsiones, particularmente los sistemas provinciales como SIRCREB, a través de la Comisión Arbitral del Convenio Multilateral. Asimismo, corresponde que ARCA revise el régimen de anticipos del Impuesto a las Ganancias, evitando que las empresas deban adelantar impuestos sobre resultados que todavía no obtuvieron.

Esta primera etapa tiene una característica fundamental: *no requiere reducir las alícuotas ni resignar recaudación tributaria efectiva. Se trata de eliminar mecanismos administrativos que provocan sobreanticipos, saldos a favor y costos innecesarios. El contribuyente seguirá pagando los impuestos que le corresponden, pero de una manera más simple y razonable.

Si no existiera voluntad de las provincias para avanzar en esta revisión, deberá analizarse una solución legislativa que garantice los derechos de los contribuyentes.

Segunda etapa: reducir progresivamente los impuestos distorsivos

Una vez corregidas las distorsiones administrativas, proponemos avanzar sobre aquellos tributos que encarecen la actividad económica.

El Impuesto sobre los Créditos y Débitos Bancarios, conocido como Impuesto al Cheque, penaliza las transacciones financieras y afecta el costo de operar en la formalidad. Proponemos reducir gradualmente sus alícuotas, comenzando por las PyMEs, hasta avanzar hacia su eliminación.

También resulta necesario readecuar el Impuesto a los Combustibles Líquidos y al Dióxido de Carbono. Debe revisarse particularmente el componente adicional que grava al gasoil y la carga tributaria total sobre los combustibles.

*En un escenario donde determinadas rutas sean concesionadas y financiadas mediante peajes, resulta razonable revisar la estructura impositiva para evitar la superposición de mecanismos de financiamiento.* El impuesto debería concentrarse en el mantenimiento de la infraestructura vial no concesionada y de aquellos corredores que no resulten económicamente atractivos para la explotación privada.

Esta etapa sí implica una reducción gradual de determinados impuestos, pero debe implementarse de manera ordenada, previsible y compatible con las posibilidades fiscales.

Tercera etapa: coordinar Nación, provincias y municipios

El verdadero desafío de la reforma fiscal argentina es resolver la superposición tributaria entre el IVA, el Impuesto sobre los Ingresos Brutos y las tasas municipales que gravan la actividad económica, como la Tasa de Seguridad e Higiene y el Derecho de Registro e Inspección (DREI).

Una misma empresa debe liquidar distintos tributos y tasas, bajo diferentes criterios, ante múltiples jurisdicciones. Esto multiplica los costos administrativos, dificulta el control y genera incertidumbre. En muchos casos, además, las tasas municipales pierden su relación con el costo de los servicios que deberían financiar y terminan funcionando como verdaderos impuestos sobre la actividad económica.

Proponemos avanzar hacia un esquema de coordinación fiscal que permita simplificar sustancialmente la liquidación de estos tributos, reducir los costos de recaudación y fiscalización y evitar la superposición de gravámenes sobre una misma actividad.

El objetivo de largo plazo debe ser construir un sistema de tributación sobre el consumo más unificado y eficiente, que permita distribuir los recursos entre Nación, provincias y municipios, preservando la autonomía de cada jurisdicción y su legítima recaudación.

No se trata de desconocer las necesidades financieras de los Estados, sino de demostrar que es posible recaudar mejor, con menos burocracia y mayor previsibilidad para el contribuyente.

Una reforma para producir, invertir y generar empleo

Toda reforma tributaria debe respetar los principios de legalidad, equidad, no confiscatoriedad, simplicidad administrativa e irretroactividad. Pero también debe incorporar una mirada especial sobre las PyMEs, que carecen de las herramientas financieras, administrativas y jurídicas de las grandes empresas para enfrentar las distorsiones del sistema.

La simplificación tributaria no es un reclamo sectorial. Es una condición necesaria para mejorar la competitividad, promover la inversión, fortalecer la formalidad y generar empleo.

Desde Federación Gremial del Comercio e Industria proponemos dejar de administrar las distorsiones de un sistema obsoleto y comenzar a construir uno que responda a las necesidades de una economía moderna.

La reforma fiscal fue una promesa de campaña. Hoy es una deuda de la gestión.

Y si todos estamos de acuerdo en que el sistema está roto, lo que falta no es diagnóstico. Lo que falta es decisión política para cambiarlo.

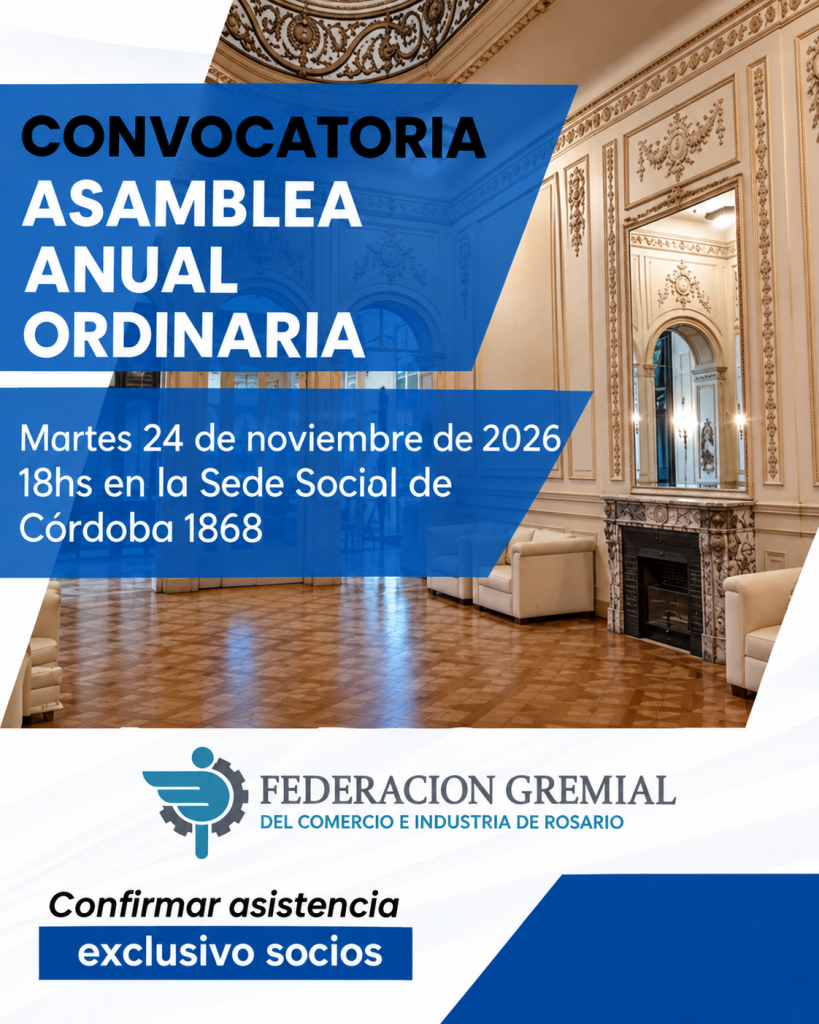
CONVOCATORIA ASAMBLEA ANUAL ORDINARIA 2026

ASAMBLEA ANUAL ORDINARIA
CONVOCATORIA

De acuerdo a lo establecido por el Art. 19 de los Estatutos Sociales, se convoca a los señores
asociados a la Asamblea Anual Ordinaria para el día martes 24 de NOVIEMBRE de 2026, a las
18.00 horas en la sede social de calle Córdoba 1868 de Rosario, a fin de considerar el siguiente:

ORDEN DEL DIA
1. Designación por Asamblea de dos Asociados para firmar el acta.
2. Consideración de la Memoria y Balance General y Cuenta de Gastos y Recursos
correspondiente al período comprendido entre el 1° de agosto de 2025 y el 31 de julio
de 2026.
3. Renovación de Autoridades.

Firmado.

Evelina Monfrini
Secretaria

Eduardo Maradona
Presidente

NOTA. “Para asistir a las Asambleas los asociados deberán estar al día con Tesorería hasta el
mes inmediato anterior y para votar y ser elegido el asociado deberá además contar como
socio activo o activo institucional con una antigüedad mayor de seis meses a la fecha de la
Asamblea”. Art.14 inc. B) y 41 y su reglamentación. “Para el caso que el día y hora señalados
no se logre el quórum estatutario, la Asamblea se realizará en segunda convocatoria el mismo
día y en el mismo lugar indicados, media hora después con el número de asociados presentes”
Art.22 y su reglamentación. Los asociados podrán hacerse representar en la Asamblea
mediante autorización escrita que contenga los datos personales de mandante y mandatario,
acto para el cual se lo habilita y firma del otorgante certificado por escribano público o
autoridad judicial, policial o bancaria, no pudiendo una misma persona representar a más de
un asociado. Art.23 y su reglamentación.


FECOI impulsó la actualización del tope de devolución de Ingresos Brutos

FECOI impulsó la suba del 50% en el tope de devolución de Ingresos Brutos. La Administración Provincial de Impuestos(API) mediante la Resolución Nº 213/2026 actualizó el límite máximo del Procedimiento Simplificado de Devolución y Compensación (PSDC), que pasó de $10 millones a $15 millones.

De esta manera, la actualización amplía en $5 millones el monto máximo que puede reconocerse mediante el procedimiento simplificado, tanto para contribuyentes sin riesgo fiscal como para aquellos incluidos en las categorías de riesgo fiscal contempladas.

La medida coincide con uno de los pedidos que FECOI presentó en la última reunión de la Mesa Tributaria «actualizar los montos máximos del régimen para evitar que pierdan vigencia frente a la inflación».

La modificación alcanza a las dos categorías de contribuyentes contempladas en el régimen:

1.Contribuyentes «Sin Riesgo Fiscal»:

  • Saldo a favor de hasta $2 millones: se autoriza el 100% del importe.
  • Saldo a favor superior a $2 millones: se reconoce el 70%.
  • Límite máximo general: $15.000.000.

2.Contribuyentes con «Riesgo Fiscal 1, 2 y 3»:

  • Se autoriza el 50% del saldo a favor, con un tope máximo de $15 millones.

3.Vigencia 

Las modificaciones y el beneficio rigen a partir del mes de noviembre de 2026 y se mantienen vigentes hasta el 30 de junio de 2027.

4.Trámite 100% digital

El reintegro se realiza mediante acreditación directa en la cuenta bancaria del contribuyente a través de un trámite 100% digital desde la web de API, sin necesidad de gestiones presenciales.

5.Frecuencia mensual

Eleva a $ 15 millones el monto máximo que puede solicitarse mensualmente.