En el marco de las últimas revisiones del programa con Argentina, el FMI recomendó una reforma tributaria integral que, según sus estimaciones, podría aportar una recaudación extra de hasta el 3,3% del PBI.
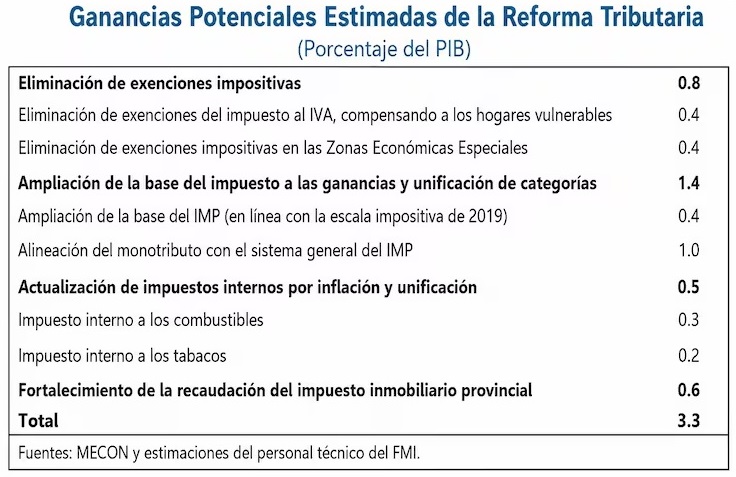
Punto por punto, la recomendación técnica del organismo:
- Eliminación de Exenciones del IVA y Regímenes Especiales
Se busca quitar los tratamientos preferenciales de exención o tasas reducidas en el Impuesto al Valor Agregado. (Impacto: +0,4% del PBI).
Revisar y dar de baja de forma progresiva las zonas libres de impuestos como los regímenes de promoción industrial geográfica especiales. (Impacto: +0,4% del PBI).
- Ampliación del Impuesto a las Ganancias (Personas Físicas)
La recomendación es bajar el piso de ingresos mínimos no imponibles y retornar a escalas similares a las de 2019.
El objetivo es lograr que al menos el 20% de los trabajadores formales en relación de dependencia vuelva a tributar Ganancias. (Impacto: +0,4% del PBI).
- Reestructuración del Monotributo
Recomienda alinear las alícuotas y las contribuciones sociales con el pagan los trabajadores del sistema general. (Impacto fiscal: +1,0% del PBI).
- Indexación de Impuestos Internos
Para Combustibles, Alcohol, Gaseosas y Tabaco solicita actualizar de manera automática estos tributos en función de la inflación acumulada. (Impacto fiscal: +0,5% del PBI).
- Fortalecimiento de Impuestos Provinciales (Propiedad)
La recomendación aumentar la recaudación de los impuestos inmobiliarios urbanos, rurales y patentes (bienes patrimoniales).
Se busca que las provincias ganen autonomía fiscal para eliminar gradualmente el Impuesto a los Ingresos Brutos y las tasas municipales sobre la facturación, altamente distorsivos para el comercio y la industria. (Impacto fiscal: +0,6% del PBI).
- Simplificación del Impuesto Corporativo (Sociedades)
La recomendación es eliminar las escalas diferenciadas existentes (que van del 25% al 35%) y unificar el Impuesto a las Ganancias para empresas en un alícuota general fija del 30%.
Adopción del IVA Dual
El esquema busca que este nuevo IVA compartido asuma progresivamente la recaudación que actualmente generan los Ingresos Brutos, que hoy representa alrededor del 80% de la recaudación propia de las provincias.
Financiar la reducción gradual de Impuestos Distorsivos
El FMI señala que los recursos excedentes de los 6 puntos anteriores deben ser utilizados para financiar la remoción total o la reducción gradual de:
- Derechos de Exportación (especialmente en soja, trigo y maíz): se calcula que su eliminación total elevaría los volúmenes exportados de granos en un 10% e ingresaría USD 5.000 millones anuales extra al circuito formal.
- Impuesto a los Créditos y Débitos bancarios: la eliminación de los impuestos a las transacciones financieras.


